🔎 En bref
✅ La DSN est une déclaration en ligne, produite chaque mois par le logiciel de paie, qui transmet aux organismes sociaux les données de paie de chaque salarié.
✅ Elle doit être envoyée au plus tard le 5 du mois suivant (50 salariés et plus) ou le 15 (moins de 50 salariés).
✅ Un arrêt de travail, une reprise anticipée ou une fin de contrat se déclare à part, dans les 5 jours ouvrés.
✅ Depuis juillet 2026, l’Urssaf peut corriger elle-même certaines anomalies non rectifiées : c’est la DSN de substitution.
✅ Produire et fiabiliser la DSN est l’une des missions centrales du gestionnaire de paie.
La DSN, c’est quoi ?
Une déclaration unique, mensuelle et dématérialisée
La DSN est générée à partir du logiciel de paie, une fois par mois, après le calcul des salaires. Elle contient deux types d’informations : les données liées à la paie de chaque salarié (contrat, rémunération, primes, cotisations, absences) et les événements qui affectent sa période d’activité, comme un arrêt maladie ou une fin de contrat.
La DSN est nominative : chaque salarié y figure individuellement. Elle est aussi établie par établissement. Une entreprise qui compte plusieurs sites, et donc plusieurs numéros Siret, produit une DSN pour chacun d’eux.
À quoi sert la DSN
La DSN remplit deux fonctions. Elle permet d’abord de déclarer et de payer les cotisations sociales. Elle transmet ensuite automatiquement aux organismes concernés (Urssaf, Assurance maladie, Agirc-Arrco, France Travail, organismes de complémentaire santé et de prévoyance) les informations nécessaires aux droits des salariés : indemnités journalières, allocations chômage, retraite, alimentation du compte personnel de formation.
Le prélèvement à la source de l’impôt sur le revenu passe lui aussi par la DSN. L’employeur retient l’impôt sur le salaire et le déclare dans le même envoi que les cotisations.
D’où vient la déclaration sociale nominative
La DSN a été créée par la loi du 22 mars 2012 relative à la simplification du droit, dite loi Warsmann. Elle est devenue obligatoire pour les employeurs du secteur privé en 2017, puis pour la fonction publique au plus tard le 1er janvier 2022. Son objectif : remplacer une multitude de déclarations dispersées par un flux unique.


DSN mensuelle et signalements d’événements, les deux types de déclaration
La DSN mensuelle et sa date limite
La DSN mensuelle, aussi appelée DSN périodique, est transmise une fois par mois, au cours du mois qui suit la période de travail rémunérée. Sa date limite dépend de l’effectif de l’entreprise.
| Effectif de l’entreprise | Date limite de la DSN mensuelle |
|---|---|
| 50 salariés et plus | Le 5 du mois suivant la période de travail |
| Moins de 50 salariés | Le 15 du mois suivant la période de travail |
Si la date limite tombe un jour férié ou non ouvré, elle est reportée au jour ouvrable suivant. Les taux et plafonds appliqués sont toujours ceux de la période d’activité, même si le salaire est versé le mois suivant.
Les signalements d’événements
Certains événements ne peuvent pas attendre la DSN du mois suivant. Ils font l’objet d’une DSN dite « signalement d’événement », à transmettre dans les 5 jours ouvrés qui suivent :
- un arrêt de travail (maladie, maternité, paternité, accident du travail) ;
- une reprise anticipée, quand le salarié revient avant la date de fin prévue de son arrêt ;
- une fin de contrat de travail, quel qu’en soit le motif.
Ces signalements permettent par exemple à l’Assurance maladie de calculer rapidement les indemnités journalières, ou à France Travail de disposer de l’attestation employeur dès le départ du salarié.
La DSN de substitution, ce qui change depuis juillet 2026
Qu’est-ce que la DSN de substitution ?
La DSN de substitution est un mécanisme qui permet à l’Urssaf de corriger elle-même des données erronées ou incohérentes dans les déclarations d’un employeur. Prévue par l’article L133-5-3-1 du Code de la sécurité sociale, elle peut être mise en œuvre depuis juillet 2026.
C’est un dispositif de dernier recours. L’Urssaf n’intervient pas dès la première erreur : elle laisse d’abord à l’employeur la possibilité de corriger lui-même ses déclarations.
Quand l’Urssaf peut-elle l’émettre ?
Après chaque envoi, les organismes sociaux renvoient des comptes rendus métier, ou CRM, qui signalent les anomalies détectées dans la déclaration. Si ces anomalies persistent malgré plusieurs signalements, notamment après le compte rendu de rappel annuel, l’Urssaf peut émettre une DSN de substitution pour rectifier les données concernées.
Quelles données sont concernées ?
Dans un premier temps, la DSN de substitution porte uniquement sur les données qui ont un impact sur le calcul des droits à la retraite, de base et complémentaire. L’enjeu est direct pour les salariés : une erreur non corrigée peut fausser leurs droits.
Lorsqu’une correction est susceptible de modifier les droits d’un salarié, l’employeur doit l’en informer, par tout moyen et dans un délai raisonnable, dès qu’il en a lui-même connaissance.
Comment l’éviter
La meilleure protection reste un suivi rigoureux des déclarations. Concrètement, cela signifie :
- consulter chaque mois le tableau de bord DSN sur net-entreprises et lire les comptes rendus métier ;
- corriger les anomalies signalées dès la DSN suivante, sans les laisser s’accumuler ;
- s’appuyer sur le service « Suivi DSN » et sur le guide de l’Urssaf pour éviter la DSN de substitution.
Ce travail de contrôle et de correction est au cœur des missions du gestionnaire de paie. Avec la DSN de substitution, une anomalie laissée sans suite ne reste plus sans conséquence : elle finit corrigée par l’administration, et l’employeur doit ensuite en rendre compte à ses salariés.
Quelles déclarations la DSN a-t-elle remplacées ?
Avant la DSN, un employeur devait remplir de nombreuses déclarations distinctes, chacune avec son calendrier et son destinataire. La DSN les a regroupées dans un flux unique. Voici les principales.
| Avant la DSN | Destinataire | Avec la DSN |
|---|---|---|
| DUCS (déclaration unifiée de cotisations sociales) | Urssaf, retraite complémentaire, prévoyance | Cotisations déclarées et payées chaque mois via la DSN |
| DADS-U (déclaration annuelle des données sociales) | Organismes sociaux et administration fiscale | Supprimée, les données sont transmises chaque mois |
| Attestation de salaire pour les indemnités journalières | Assurance maladie | Signalement d’arrêt de travail |
| Attestation employeur | France Travail | Signalement de fin de contrat |
| DMMO (déclaration des mouvements de main-d’œuvre) | Ministère du Travail (Dares) | Données issues de la DSN |
| DOETH (emploi des travailleurs handicapés) | Urssaf ou MSA | Déclaration annuelle via la DSN |
La liste complète des déclarations et formalités intégrées est publiée par net-entreprises.
Qui doit faire la DSN ?
Toutes les entreprises qui emploient au moins un salarié doivent produire une DSN, quelle que soit leur taille. La déclaration se fait par établissement : une entreprise avec trois sites envoie trois DSN chaque mois.
Trois organisations sont possibles :
- l’employeur réalise lui-même la DSN, avec son propre logiciel de paie ;
- il la confie à un tiers déclarant, le plus souvent un cabinet d’expertise comptable ;
- il partage la gestion, une partie des déclarations étant faite en interne et l’autre par un tiers.
Pour les salariés du régime général, la DSN est déposée sur le site net-entreprises.fr. Pour le régime agricole, elle passe par le site de la MSA. Les très petites structures sans logiciel de paie peuvent recourir à des services simplifiés de l’Urssaf, comme le titre emploi service entreprise (Tese).
Comment se déroule une DSN, étape par étape
Dans une entreprise ou un cabinet, la DSN n’est pas un simple clic sur « envoyer ». C’est le dernier maillon d’un cycle que le gestionnaire de paie répète chaque mois.
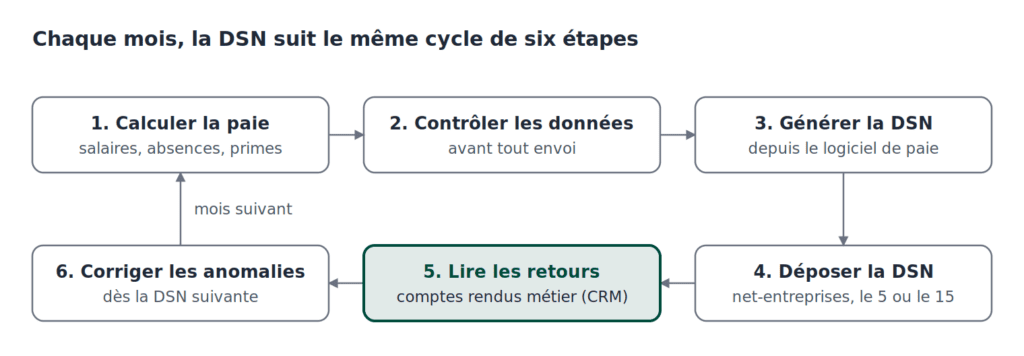
- Calculer la paie. Le gestionnaire intègre les éléments variables du mois (heures supplémentaires, absences, primes, entrées et sorties) et établit les bulletins de salaire.
- Contrôler les données. Avant tout envoi, il vérifie la cohérence des bulletins, des taux de cotisation et des informations sur les salariés. C’est l’étape qui évite la plupart des anomalies.
- Générer la DSN. Le logiciel de paie traduit les bulletins en fichier DSN au format attendu par les organismes.
- Déposer la DSN. Le fichier est transmis sur net-entreprises avant la date limite, le 5 ou le 15 du mois selon l’effectif.
- Lire les retours. Dans les jours qui suivent, les organismes renvoient des comptes rendus métier, consultables dans le tableau de bord DSN. Ils signalent les anomalies détectées.
- Corriger les anomalies. Les erreurs relevées sont corrigées dans la DSN suivante. Une anomalie qui persiste peut désormais déboucher sur une DSN de substitution.
Quelles sanctions en cas d’erreur ou de retard ?
Une DSN manquante, tardive ou inexacte expose l’employeur à des pénalités calculées par salarié.
| Situation | Pénalité |
|---|---|
| DSN non transmise | 20,02 € par salarié |
| DSN transmise en retard | 60 € par salarié et par mois de retard |
| Salarié omis dans la déclaration | 60 € par salarié et par mois |
| Rémunérations déclarées inexactes | 40,05 € par salarié |
| Autres informations inexactes sur un salarié | 13,22 € |
Pour un retard de 5 jours au plus, la pénalité est plafonnée à 6 008 € par entreprise et par an. Une omission ou une inexactitude n’est pas sanctionnée si elle est régularisée dans les 30 jours suivant l’envoi de la déclaration. Enfin, l’employeur peut demander l’annulation des pénalités de retard s’il remplit quatre conditions : aucune infraction dans les 24 derniers mois, des pénalités inférieures à 4 005 €, des cotisations intégralement réglées et une DSN finalement transmise.
La DSN, un savoir-faire central du gestionnaire de paie
La DSN est le point d’arrivée de tout le travail de paie : si les bulletins sont justes, la déclaration l’est aussi. C’est pourquoi sa maîtrise est régulièrement demandée dans les offres d’emploi de gestionnaire de paie, en entreprise comme en cabinet comptable.
Elle mobilise plusieurs compétences clés du métier : la rigueur dans le contrôle des données, la maîtrise d’un logiciel de paie, la connaissance des règles de cotisations et une veille régulière, car les obligations déclaratives évoluent chaque année. L’arrivée de la DSN de substitution renforce encore la valeur d’un professionnel capable de suivre les retours des organismes et de corriger les anomalies à temps.
Comment apprendre à produire une DSN ?
La DSN s’apprend en pratique, sur un logiciel de paie et à partir de cas concrets. Chez L’École Française, elle est abordée dans plusieurs parties des formations paie, en lien avec la production des bulletins et la pratique sur logiciel :
- le titre professionnel Gestionnaire de paie, pour apprendre le métier sans prérequis de diplôme ;
- le Bachelor Paie et administration du personnel, qui ajoute le pilotage de la conformité sociale et des données ;
- la formation courte en gestion de la paie, pour les professionnels déjà en poste.
Vous hésitez entre ces parcours ? Notre article titre professionnel ou Bachelor, quelle formation choisir pour travailler en paie vous aide à décider selon votre profil. Et si vous souhaitez découvrir comment l’intelligence artificielle transforme ces tâches, la formation IA et Gestion de la paie est consacrée à ces nouveaux usages.

Questions fréquentes
Quelle est la date limite de la DSN ?
La DSN mensuelle doit être transmise au plus tard le 5 du mois suivant la période de travail pour les entreprises de 50 salariés et plus, et le 15 pour celles de moins de 50 salariés. Si la date tombe un jour férié ou non ouvré, elle est reportée au jour ouvrable suivant.
Que se passe-t-il en cas de retard de DSN ?
L’employeur s’expose à une pénalité par salarié et par mois de retard. Pour un retard de 5 jours au plus, elle est plafonnée par entreprise et par an. Sous conditions, il est possible d’en demander l’annulation.
Faut-il un logiciel pour faire la DSN ?
Oui, dans la grande majorité des cas. La DSN est générée par un logiciel de paie compatible. Les très petites structures sans logiciel peuvent passer par des services simplifiés comme le Tese de l’Urssaf.
Qu’est-ce qu’une DSN événementielle ?
C’est une DSN envoyée entre deux DSN mensuelles pour signaler un événement : arrêt de travail, reprise anticipée ou fin de contrat. Elle doit être transmise dans les 5 jours ouvrés qui suivent l’événement.
Une DSN de substitution peut-elle modifier les droits à la retraite d’un salarié ?
Oui, c’est même son premier objet : elle corrige les données qui servent au calcul des droits à la retraite. Lorsque la correction peut avoir une incidence sur ses droits, le salarié doit en être informé par son employeur.
Envie de maîtriser la paie et la DSN ? Apprendre la paie et la DSN avec le titre professionnel Gestionnaire de paie